Brasileiros com 60 anos ou mais já são 15,6% da população brasileira e poderão chegar a 37,8% em 2070, segundo o IBGE
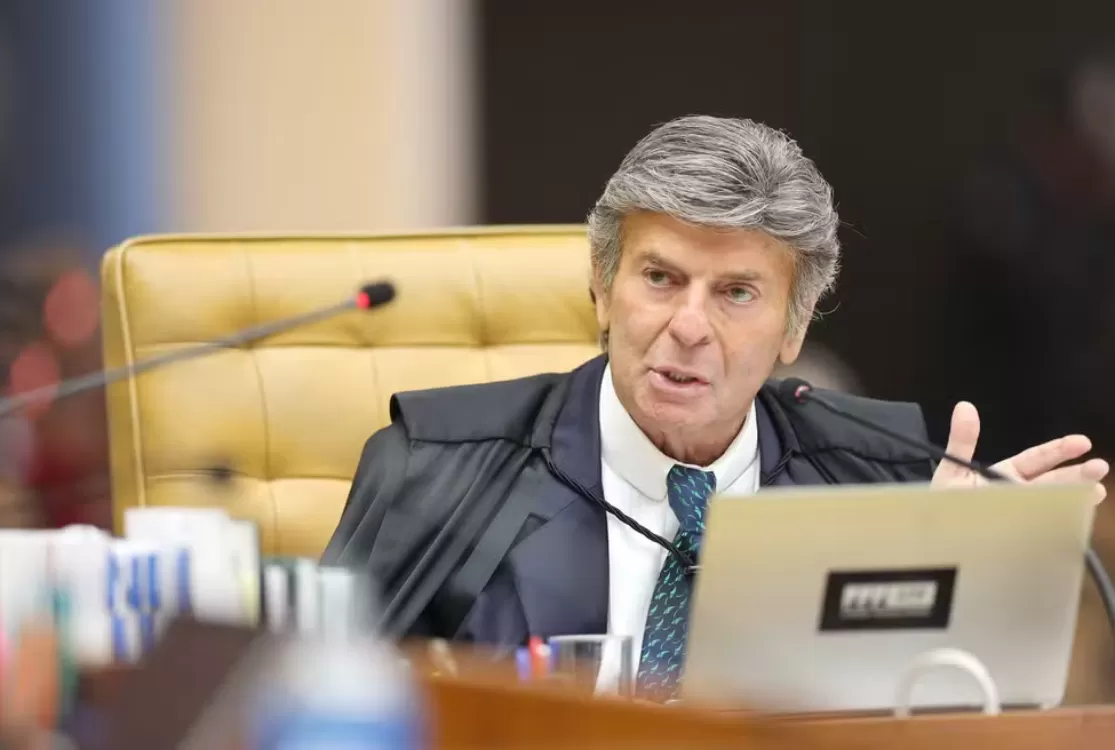
Luiz Fux colocou o dedo numa ferida que o Brasil insiste em evitar: quem financiará a Previdência pública nas próximas décadas? Concordo, o alerta do ministro é mais do que oportuno. Não porque seja possível decretar hoje a “quebra” do sistema, mas porque a matemática aponta um problema estrutural.
Em 2025, o Regime Geral de Previdência Social arrecadou cerca de R$ 710 bilhões, enquanto suas despesas chegaram a aproximadamente R$ 1,027 trilhão.
A necessidade de financiamento ficou em torno de R$ 317 bilhões. Em 2026, a projeção orçamentária aponta arrecadação líquida próxima de R$ 793 bilhões, diante de despesas de R$ 1,128 trilhão. O problema, porém, vai muito além do déficit de um exercício. O Brasil está envelhecendo rapidamente.
A taxa de fecundidade caiu para cerca de 1,57 filho por mulher, abaixo do nível de reposição populacional. Ao mesmo tempo, os brasileiros com 60 anos ou mais, que representavam 8,7% da população em 2000, já chegaram a 15,6% e poderão alcançar 37,8% em 2070, segundo projeções do IBGE.
Traduzindo: teremos proporcionalmente mais pessoas recebendo aposentadorias e menos brasileiros em idade produtiva para financiá-las. É exatamente aí que o alerta de Fux ganha significado.
Nosso sistema funciona predominantemente pelo regime de repartição: quem trabalha hoje ajuda a pagar quem está aposentado hoje. Quando essa relação se deteriora, alguém precisa cobrir a diferença. E não existe dinheiro público gratuito: a conta termina nos impostos, no endividamento ou na redução de recursos disponíveis para outras políticas públicas.
Enquanto isso, cresce a procura por proteção complementar. A previdência complementar fechada encerrou 2025 com mais de 8,6 milhões de pessoas vinculadas e patrimônio de aproximadamente R$ 1,4 trilhão. Isso não significa que a previdência privada substituirá o INSS.
A Previdência pública continuará indispensável, especialmente em um País desigual como o Brasil. Mas revela que milhões de pessoas já perceberam que depender exclusivamente do Estado para garantir renda na velhice pode ser uma aposta arriscada.
E há um agravante: num sistema pressionado pela demografia, fraudes, desvios, desperdícios e má gestão tornam-se ainda mais intoleráveis. Cada real perdido aumenta uma conta que será paga pelos trabalhadores de hoje e pelas próximas gerações.
O Brasil precisa enfrentar essa realidade sem demagogia: combater fraudes, ampliar a formalização, estimular crescimento e produtividade e incentivar a formação de poupança previdenciária complementar. Previdência pública e privada não precisam ser adversárias. Cada vez mais, terão de ser complementares.
Demografia não é de direita nem de esquerda. Matemática atuarial também não. Podemos discutir qual caminho será mais justo. O que não podemos é fingir que a conta não existe.
Fux fez bem em acender o sinal vermelho. Porque talvez a Previdência pública brasileira não “quebre” como quebra uma empresa - o Estado sempre poderá aumentar impostos, endividar-se ou deslocar recursos para sustentá-la.
O risco é outro: antes de quebrar a Previdência, podemos quebrar o contribuinte que é obrigado a financiá-la
Foto: Luiz Silveira/STF
_____________________________
 José Croelhas é economista,
consultor, escritor e palestrante
Jornalista, natural de Belterra, oeste do Pará, com 48 anos de profissão e passagens pelos jornais A Província do Pará, Diário do Pará e O Liberal.


Comentários
ALina Kelian
19 de Maio de 2018 ResponderLorem ipsum dolor sit amet, consectetur adipisicing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat.
Rlex Kelian
19 de Maio de 2018 ResponderLorem ipsum dolor sit amet, consectetur adipisicing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip commodo.
Roboto Alex
21 de Maio de 2018 ResponderLorem ipsum dolor sit amet, consectetur adipisicing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat.